
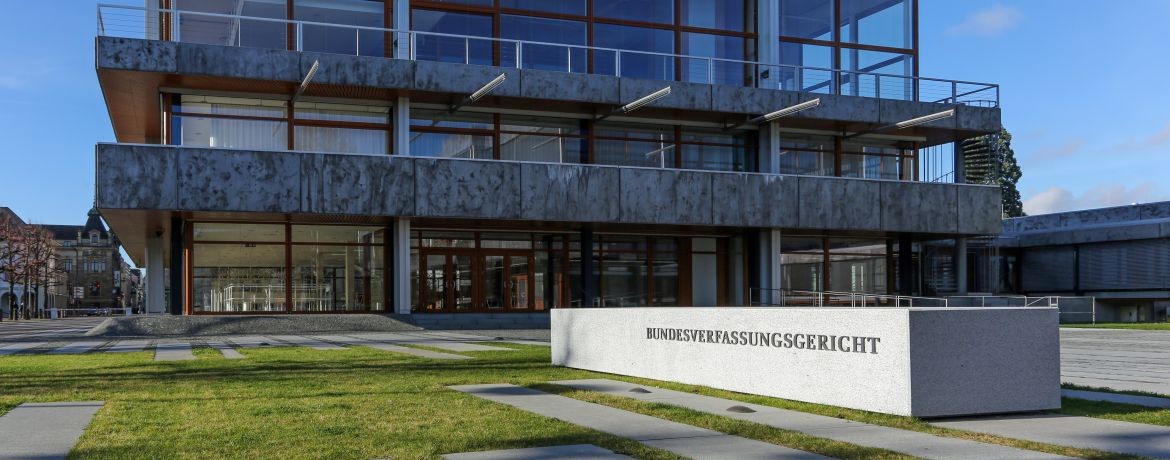
Die Verschonung von Betriebsvermögen bei der Erbschaftsteuer steht erneut auf dem Prüfstand: Am 13. Oktober 2026 hat das Bundesverfassungsgericht über die Verfassungsbeschwerde eines Privaterben verhandelt (Az.: 1 BvR 804/22). Für Unternehmerfamilien geht es um die Belastbarkeit ihrer Nachfolgekonzepte.
Verfassungsbeschwerde: Regelungen zur Verschonung von Betriebsvermögen bei der Erbschaftsteuer auf dem Prüfstand
Der Beschwerdeführer hat von seiner Tante ausschließlich Privatvermögen geerbt, darunter ein Wertpapierdepot und Grundvermögen. Auf rund 250.000 Euro zahlte er etwa 47.000 Euro Erbschaftsteuer.
Vor den Finanzgerichten blieb er erfolglos, zuletzt vor dem Bundesfinanzhof (BFH, Beschluss v. 17.01.2022, Az.: II B 49/21). Er hielt die Verschonungsregelungen im Erbschaftsteuergesetz zur Verschonung von Betriebsvermögen für verfassungswidrig, weil große Betriebsvermögen steuerlich erheblich begünstigt werden, während geerbtes Privatvermögen grundsätzlich regulär besteuert wird. Er sah darin einen Verstoß gegen den Gleichheitsgrundsatz und das Sozialstaatsprinzip.
Vor dem Bundesverfassungsgericht in Karlsruhe rügt er nun ebenfalls, dass Erwerber von Betriebsvermögen weitgehend oder vollständig verschont werden, während Privatvermögen ungeschmälert besteuert wird. Mittelbar angegriffen werden insbesondere die §§ 13a, 13b, 13c, 19a und 28a ErbStG sowie § 203 BewG.
Die angegriffenen Regeln sind selbst eine Antwort auf Karlsruhe:
Mit Urteil vom 17.12.2014 (Az.:1 BvL 21/12) hatte das Bundesverfassungsgericht die Verschonung betrieblichen Vermögens zum Schutz von Unternehmen und Arbeitsplätzen grundsätzlich gebilligt, die damalige Ausgestaltung aber verworfen: Großerwerbe wurden
- ohne Bedürfnisprüfung verschont,
- Betriebe mit bis zu 20 Beschäftigten waren von der Lohnsummenregel befreit,
- Verwaltungsvermögen bis zu 50 % war unschädlich.
Die Reform 2016 fasste das Verwaltungsvermögen enger und eröffnete für Erwerbe über 26 Mio. Euro die Wahl zwischen Abschmelzmodell (§ 13c ErbStG) und Verschonungsbedarfsprüfung (§ 28a ErbStG).
Bei Letzterer wird die Steuer erlassen, soweit der Erwerber sie nicht aus seinem verfügbaren Vermögen begleichen kann. Als verfügbares Vermögen gilt die Hälfte des miterworbenen und bereits vorhandenen nicht begünstigten Vermögens.
Allein 2025 wurden so nach Angaben des Statistischen Bundesamts rund 3,7 Mrd. Euro erlassen, davon 3,4 Mrd. Euro bei Schenkungen.
Was die mündliche Verhandlung gezeigt hat
Gerichtspräsident Stephan Harbarth betonte zum Auftakt, die gleichmäßige Steuerbelastung berühre „das Gerechtigkeitsempfinden vieler Menschen in unserem Land in hervorgehobener Weise“.
Zu entscheiden sei aber allein über die Verfassungsmäßigkeit der Normen. Bemerkenswert: Der Senat äußerte Zweifel an der Zulässigkeit, soweit Freiheits- und Prozessgrundrechte gerügt würden. Tragfähig erscheint allenfalls die Rüge eines Verstoßes gegen den allgemeinen Gleichheitssatz des Art. 3 Abs. 1 GG.
In der Sache hörte der Senat rund zwanzig Sachverständige. Mehrere Ökonomen räumten ein, dass belastbare Daten zur Wirkung der Verschonungsregeln fehlten. Die Regelverschonung nach § 13a ErbStG hielten namhafte Steuerrechtler im Grundsatz für verfassungskonform.
Deutlich kritischer fiel das Echo zur Verschonungsbedarfsprüfung aus: Sie stelle auf die Zahlungsfähigkeit des Erwerbers statt auf den Schutz des Unternehmens ab und sei gestaltungsanfällig. Kritiker verweisen auf Übertragungen an vermögenlose Kinder oder neu errichtete Familienstiftungen. Problematisiert wurden zudem die erwerbsbezogene 26-Mio.-Euro-Grenze und die Abgrenzung des Verwaltungsvermögens.
Die Bundesregierung verteidigte das Konzept als verfassungskonforme Umsetzung der Vorgaben von 2014.
Aktuelle Auswirkungen auf Unternehmensnachfolge(regelungen) und Beratungspraxis
Ein Verkündungstermin steht noch nicht fest. Erwartet wird eine Entscheidung in einigen Monaten, voraussichtlich um den Jahreswechsel 2026/27 oder im Lauf des Jahres 2027.
Nach dem Verlauf der Verhandlung erscheint eine Verwerfung der Verschonung von Betriebsvermögen insgesamt unwahrscheinlich.
Realistischer sind punktuelle Beanstandungen, vor allem bei § 28a ErbStG, verbunden mit
- einer Unvereinbarkeitserklärung,
- befristeter Fortgeltung und einem
- Nachbesserungsauftrag an den Gesetzgeber.
Unabhängig davon steht eine politische Reformdebatte bevor. Die SPD hat bereits ein Modell mit einem Unternehmensfreibetrag von 5 Mio. Euro vorgelegt. Offen ist zudem das Verfahren vor dem Bundesverfassungsgericht unter dem Aktenzeichen 1 BvF 1/23: Am Vortag hatte der Senat über den Normenkontrollantrag Bayerns zu Freibeträgen, Steuersätzen, Grundbesitzbewertung und Gesetzgebungskompetenz verhandelt.
Zeitnahe Umsetzung der Unternehmensnachfolge möglich und sinnvoll?
Bis zur Entscheidung bleibt das geltende Recht anwendbar. Der Vertrauensschutz ist jedoch begrenzt. 2014 erklärte das Gericht eine auf den Verkündungstag zurückwirkende Neuregelung gegen exzessive Gestaltungen für zulässig.
Unternehmerfamilien, die eine Übertragung planen, sollten deshalb jetzt prüfen, ob eine Umsetzung vor der Urteilsverkündung sinnvoll ist. Auf den Prüfstand gehören Verwaltungsvermögenstest, Lohnsummen- und Behaltensfristen, die gesellschaftsvertraglichen Voraussetzungen des Vorwegabschlags nach § 13a Abs. 9 ErbStG sowie Rückforderungs- und Steuerklauseln.
Gerade bei Großerwerben sollten erbrechtliche und steuerliche Gestaltung aufeinander abgestimmt und Alternativen zur Verschonungsbedarfsprüfung durchgerechnet werden. Wie wir Sie dabei begleiten, lesen Sie auf unserer Seite zur Unternehmens- und Vermögensnachfolge.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Beratung. Gerne unterstützen wir Sie bei allen rechtlichen und steuerlichen Fragen rund um das Thema Verschonung, Unternehmensnachfolge und Erbschaftsteuer.
Haben Sie Fragen zum Thema Verschonungsregelungen bei der Erbschaftsteuer?
Dann wenden Sie sich gerne an mich! Ich beantworte Ihre Fragen zum Thema. Vereinbaren Sie einfach einen Termin über die nebenstehenden Buchungsoptionen.
Ihr Leon Feyler
Ihr ACCONSIS-Ansprechpartner
Leon Feyler
Rechtsanwalt
Prokurist der ACCONSIS
Beratungstermin vereinbaren
Erstberatung Online
Erstberatung vor Ort
E-Mail
l.feyler@acconsis.de
FAQ: Antworten auf wichtige Fragen zum Thema
1. Worum ging es in der Verhandlung vor dem BVerfG vom 13. Oktober 2026?
Um die Verfassungsbeschwerde eines Erben von Privatvermögen (1 BvR 804/22). Er hält die Verschonung von Betriebsvermögen nach den §§ 13a ff. und 28a ErbStG wegen eines Verstoßes gegen Art. 3 GG (Gleichheit) für verfassungswidrig, weil Erwerber von Privatvermögen keine vergleichbare Entlastung erhalten.
2. Gilt die Verschonung von Betriebsvermögen derzeit weiter?
Ja. Bis zu einer Entscheidung und einer etwaigen Neuregelung gilt das Erbschaftsteuerrecht unverändert. Beanstandet das Gericht Normen, ist ab Urteilsverkündung eine rückwirkende Neuregelung gegen exzessive Gestaltungen möglich.
3. Wann ist mit einem Urteil zu rechnen?
Einen Verkündungstermin gibt es noch nicht. Erwartet wird eine Entscheidung in einigen Monaten, voraussichtlich um den Jahreswechsel 2026/27 oder im Jahr 2027.
4. Was sollten Unternehmerfamilien jetzt tun?
Geplante Übertragungen von Betriebsvermögen sollten jetzt geprüft und gegebenenfalls vor der Urteilsverkündung umgesetzt werden. Wichtig ist in diesem Zusammenhang eine Überprüfung des Verwaltungsvermögens, des Gesellschaftsvertrags und der Rückforderungsklauseln.
Bildquelle: adobe stock


